こんにちは、atabowsです。
現在、atabowsは高リスク資産投資のカテゴリーにて、FXのスワップ運用とFX・CFDのリピート運用を行っています。
2006年にFXを始めてから20年が経ち、試行錯誤の末、2022年から現在のスタイルに落ち着きました。各運用スタイルの投資方針やKPIについては、別の記事で詳しく解説していきます。
本ブログのメインパートであるFX・CFDは趣味と実用を兼ねた運用ですが、今後、労働収入からの追加資金投入は予定していません。労働収入から確保した資金は、老後の生活資金やサイドFIREやバリスタFIREといった「ナントカFIRE」(atabowsは『xFIRE』と呼んでいます)用の投資に充てていきます。
そこで当ブログでは、以下3本立てで毎月の運用実績を分析していきたいと思います。
というわけで、今回は『全体資産における26年9月の運用実績』について報告します。
本記事の目的は以下のとおりです。
- 今月の取引の振り返り
- 運用実績を確認し、リバランス要否の判断
- リバランスを実施した場合、ルール通りに行われたかの記録
関連する記事に関しては、以下のリンクを参照してください。
それでは、本記事の目次は以下のとおりです。
運用方針の確認
まず運用方針のおさらいとして、ポートフォリオおよびリバランスの手法を確認しておきます。詳しくは『投資全般におけるリバランスの方針』をご確認ください。
ポートフォリオの定義と目標
- 安全資産:現金、定期預金、『10年変動金利型国債』、年金型保険、企業年金、確定拠出年金(定期分)など、元本保証型の資産
- リスク資産:NISAによるインデックス投資、確定拠出年金(外国株式分)などの「低リスク資産」と、FX/CFDや暗号資産などの「高リスク資産」
- 現在の目標:『バケツ戦略』をベースにリスク資産比率50〜60%(想定60%程度)を基準として運用
リバランスの手法
- 拡大積み立てによる修正:毎月末の終値が直近高値から30%以上下落した暴落時に発動。「NISAの成長投資枠」で『eMAXIS Slim 全世界株式(オール・カントリー)』を月1回・10万円分追加購入する仕組み※1
- リバランスによる修正:毎年5月末と11月末に比率を判定。リスク資産比率が50%未満または60%を超えた場合、翌月に「ノーセルリバランス(投資配分の調整)」を優先して実施
注)※1:追加購入金額は、その時の実態に応じて臨機応変に変更します
運用実績
それでは、今月の運用実績を見ていきましょう。
FXの運用実績については具体的な金額ベースで報告していますが、資産全体はプライバシーの観点から指数での報告とします。数値の推移から、運用の方向性は十分ご確認いただけるはずです。
月利推移
まず、総資産の月利推移を確認します。「月利」は、その月の運用益を総資産で割った月次の投資リターンです。「年利(年初来)」は、この月利をその年の1月から当該月まで複利で積み上げたもので、いずれも入金・出金による資産増減の影響は含みません。
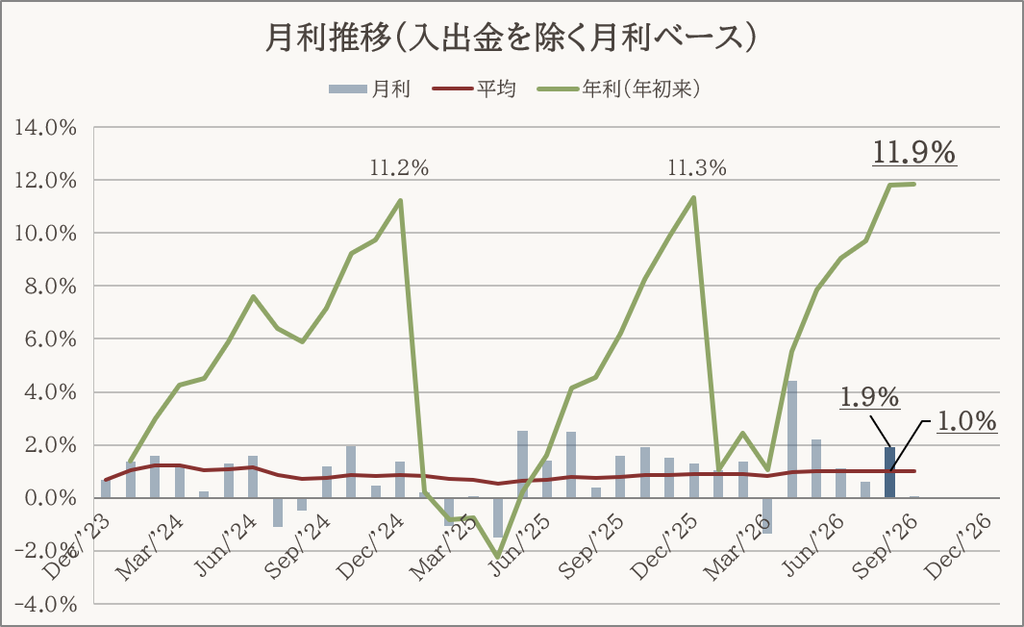
- 月利実績:1.9%
- 月利平均:1.0%
- 年利(年初来):11.9%(24年 / 25年の年利:11.2% / 11.3%)
今月の月利は1.9%で、平均(1.0%)を上回る結果となりました。年初来の年利は11.9%です。
金融総資産推移
次に金融総資産※2の推移です。atabows家は2019年3月に海外駐在から帰国し、6月から家族のNISAを開始しましたので、2019年6月末の金融総資産(安全資産+リスク資産)を起点(100%)として資産推移を見ていきます。
注)※2:本記事における「金融総資産」は安全資産+リスク資産(家計全体の資産)を指します。FX/CFDの週次・月次報告で使用する「FX/CFD総資産」(FXおよびCFDの口座資産+未実現スワップポイントの合計)とは対象範囲が異なりますので、ご留意ください。
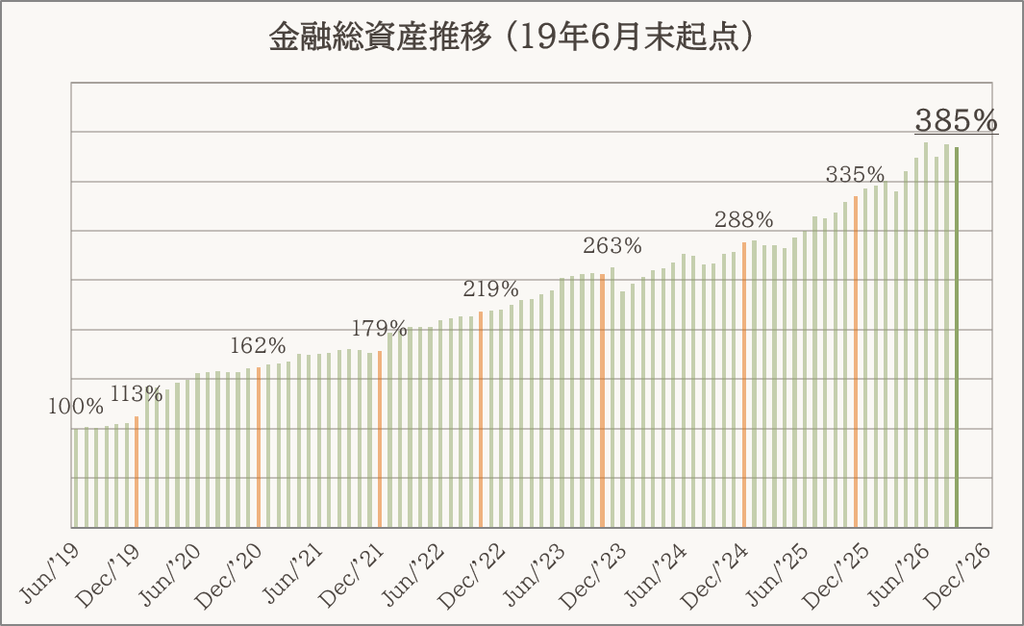
- 金融総資産:385%
起点時と比べて金融総資産は約3.85倍に成長し、6月の最高水準(390%)に肉薄してきました。
ポートフォリオ比率
次に、金融総資産のポートフォリオの比率を確認します。
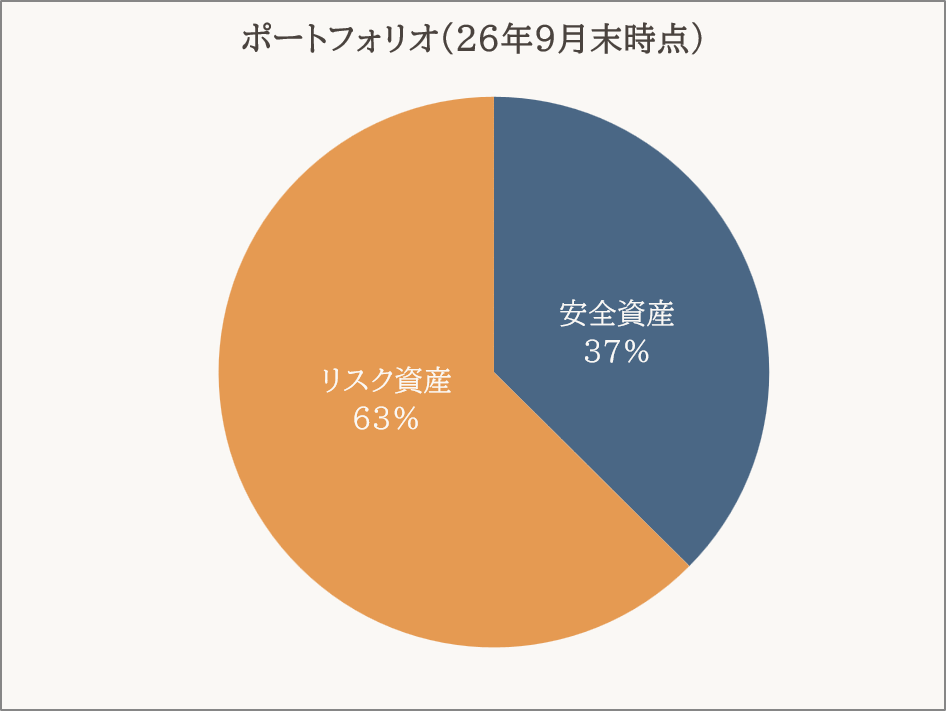
- リスク資産:63%
- 安全資産:37%
今月末時点のリスク資産と安全資産の比率は「63%:37%」です。リスク資産比率が目安を超えていますが、xFIREに向けて最後の資産拡大フェーズと捉え、もうしばらく様子を見ます。
拡大積み立てとリバランスの判定
一方、暴落時の拡大積み立ての目安も確認しておきましょう。ベンチマークには『オルカン』を使用しています。
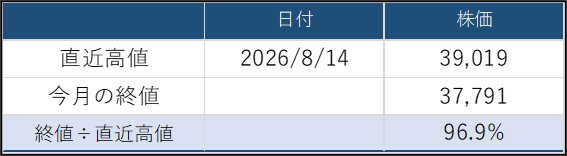
月末の終値が直近高値に対して96.9%でしたので、運用方針に基づき、来月の拡大積み立ては発動しません。
また、前述のとおりリスク資産比率は目安を超えていますが、今月はリバランスを実施しません。
ポートフォリオ暦年推移
次に、安全資産とリスク資産が暦年でどう変化していったのか、過去2年の同月と比較してみます。金融総資産推移と同じく、2019年6月末の金融総資産を起点(100%)としています。
【暦年資産推移】
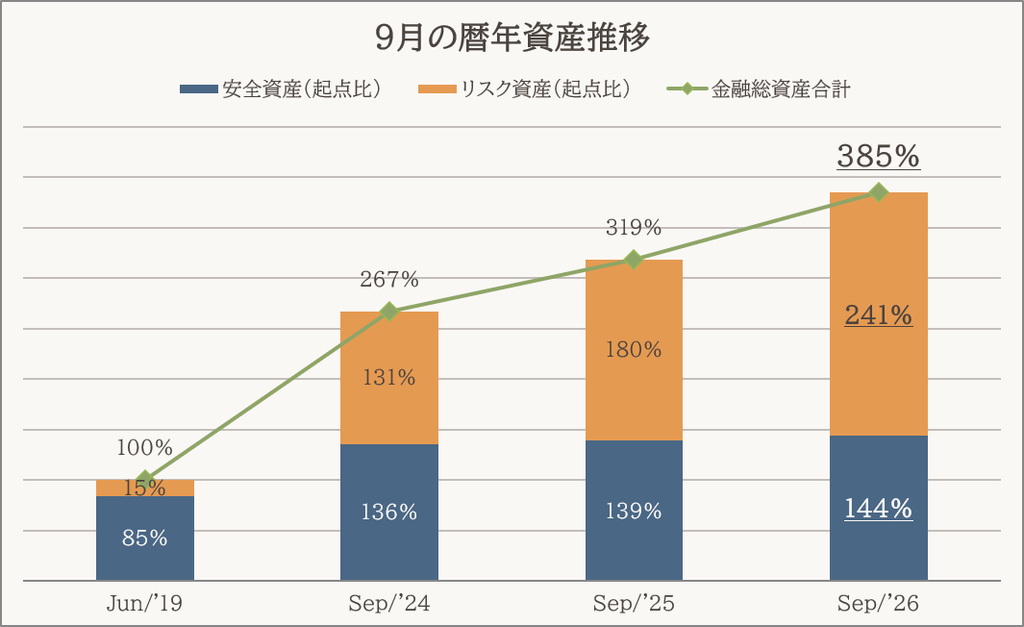
- 24年9月時の金融総資産:267%
- 安全資産:136%
- リスク資産:131%
- 25年9月時の金融総資産:319%
- 安全資産:139%
- リスク資産:180%
- 26年9月時の金融総資産:385%(前年同月比:121%)
- 安全資産:144%(同上:104%)
- リスク資産:241%(同上:134%)
2019年6月末を起点(100%)として9月の資産を過去3年で比較すると、金融総資産は267%→319%→385%へと極めて順調に拡大していることが分かります。これは、次に示すCAGR(年平均成長率)からも分かります。
【CAGR(年平均成長率)】
下表は2019年6月~2026年9月(87ヶ月間)におけるCAGRとなります。
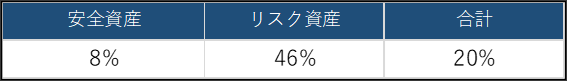
この期間のCAGRを見ると、金融総資産は年平均で20%という高いペースで成長しています。安全資産が8%にとどまる一方、リスク資産は46%と大きく伸びており、投資の力(積み立て+複利効果)が資産拡大の原動力となったことが数字から確認できました。
バケツ戦略/資産寿命の確認
バケツ資産の寿命
資産取り崩し開始後における『バケツ戦略』については、リンク先のブログをご参照ください。ここでは、本戦略に基づいて生活費に対する資産寿命を確認します。
それぞれのバケツの資産内容は以下のとおりです。
- 短期バケツ:現金(普通預金、短期の定期預金)
- 中期バケツ:不況時のバッファ資産および60歳以降に受給するもの
- 安全資産部分:現金、定期預金、『10年変動金利型国債』、年金型保険、企業年金、確定拠出年金(定期分)などの「元本保証型の資産」
- リスク資産部分:NISAによるインデックス投資、確定拠出年金(外国株式分)などの「低リスク資産」
- 長期バケツ:フロー収入を創出するリスク資産(FX/CFD、暗号資産などの「高リスク資産」)
1年間の生活費(=毎月の想定生活費の13ヶ月分)に対し、各バケツの資産が何年分あるかを確認します。
なお、本記事における「想定生活費」「生活費」は『資産の取り崩しルール~バケツ戦略~』で定義したものです。
- 想定生活費:前年(暦年)の基礎生活費実績の平均を100%とした基準値
- 生活費:想定生活費の13ヶ月分を「1年」として管理する単位(バケツの大きさの原単位)
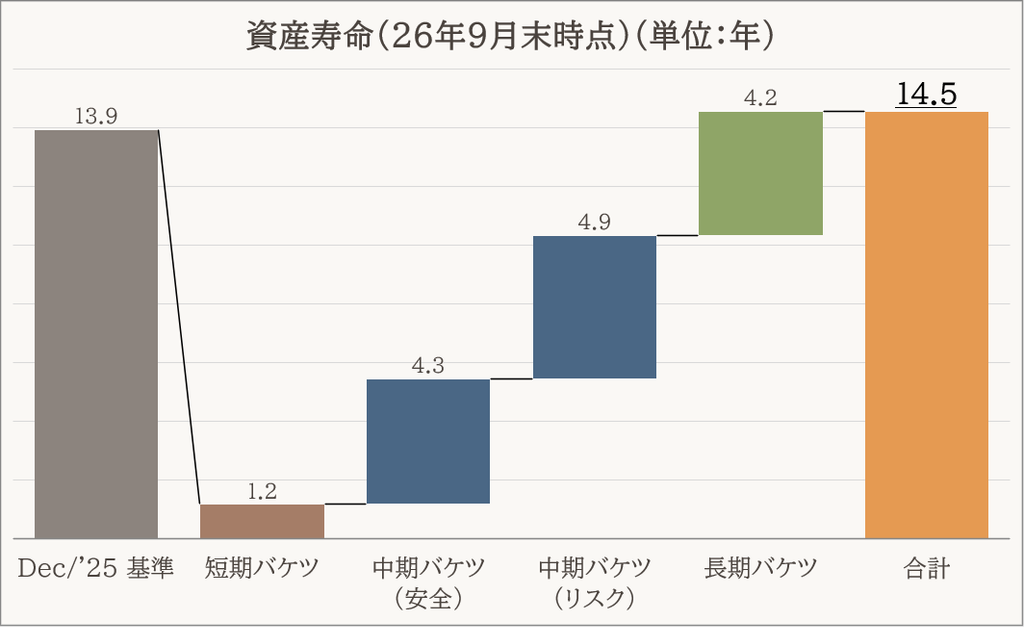
今月末時点での各バケツの資産寿命は以下のとおりです※3(カッコ内は前月比)。
- 短期バケツ:1.2年(±0.0年)/ 目標 2.0年
- 中期バケツ:9.2年(▲0.1年)/ 目標 10.0年
- 安全資産:4.3年(±0.0年)
- 低リスク資産:4.9年(▲0.1年)
- 長期バケツ:4.2年(±0.0年)/ 目標 6.0年
- 合計:14.5年(▲0.2年)/ 目標18.0年
注)※3:四捨五入の関係で小計と合計が一致しない場合があります。
合計で先月比▲0.2年と、ほぼ横ばいとなりました。
バケツ資産の推移
バケツ戦略に基づく資産寿命の推移として、2023年12月末を起点としたバケツ資産(金融総資産)の推移を確認します。単純な総額の推移ではなく、「その時点の生活レベルで、あと何年暮らせるか」という、より実践的な指標です。
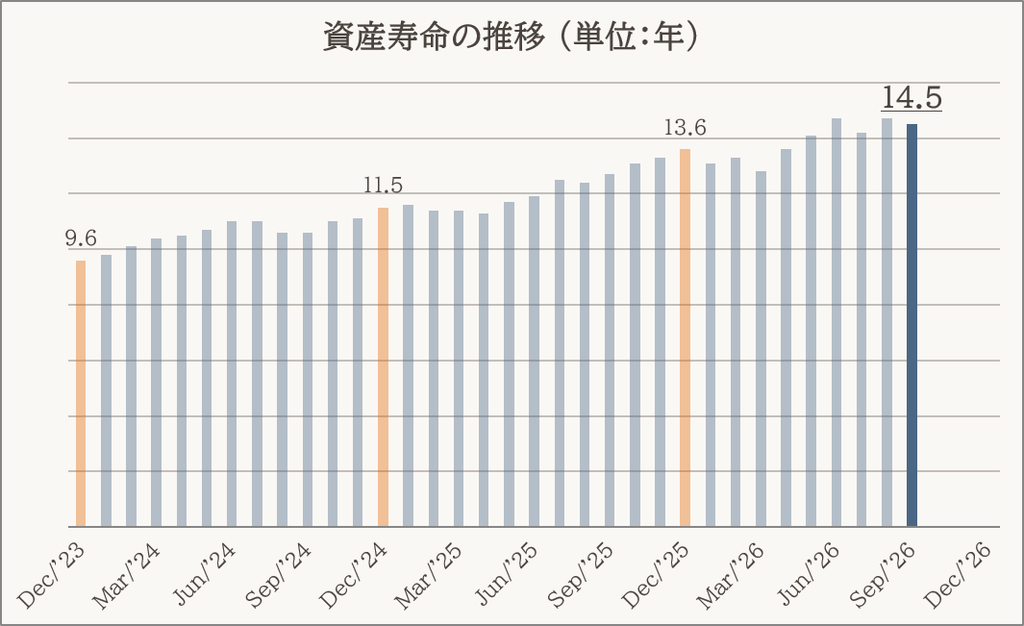
- 23年12月末:9.6年
- 24年12月末:11.5年
- 25年12月末:13.6年
- 26年9月末:14.5年
まとめ
最後に、今月の総括および翌月の方針をまとめて終わりたいと思います。
今月の総括
- 金融総資産の推移(2019年6月末を100%として):385%
- ポートフォリオ:リスク資産:安全資産=63%:37% ⇒ リバランスの実施なし
- オルカンの対直近高値率:96.9% ⇒ 拡大積み立ての発動なし
- 資産寿命:合計14.5年
- 短期バケツ:1.2年
- 中期バケツ:9.2年
- 長期バケツ:4.2年
翌月の方針
- 特段の変更なし(投資方針に従い運用を継続)
投資は自己責任でお願いします。