こんにちは、atabowsです。
atabowsは、高リスク資産投資のカテゴリーにおいて、FXのスワップ運用とFX・CFDのリピート運用を行っています。
2006年にFXを始めてから20年が経ち、試行錯誤の末、2022年から現在のスタイルに落ち着きました。各運用スタイルの投資方針やKPIについては、別の記事で詳しく解説していきます。
本ブログのメインパートであるFX・CFDは趣味と実用を兼ねた運用ですが、今後、労働収入からの追加資金投入は予定していません。労働収入から確保した資金は、老後の生活資金やサイドFIREやバリスタFIREといった『ナントカFIRE』(atabowsは『xFIRE』と呼んでいます)用の投資に充てていきます。
一方で、増えた資産はいつか取り崩しステージを迎えます。「足りなかった」はもちろん避けたいですが、「亡くなる時が一番リッチだった」という状況もさみしいものです。つまり資産形成と同じくらい「活用」も大事です。
そこでatabowsは、資産の活用計画として『バケツ戦略』に着目しました。
本記事では、バケツ戦略の本格運用に先立つ「疑似運用フェーズ」として、毎月の基礎生活費に対してフロー収入と低リスク資産運用益でどれだけカバーできているかをモニタリングしていきます。
そこで当ブログでは、以下3本立てで毎月の運用実績を分析していきたいと思います。
というわけで、今回は『バケツ戦略:疑似運用フェーズ~26年9月の収支モニタリング~』について報告します。
関連する記事に関しては、以下のリンクを参照してください。
それでは、目次はこちらです。
はじめに
atabowsは2029年に55歳を迎え、予定では第2子のyukaも同年に大学を卒業します。この年までに『バケツ戦略』でいうところの18年分の資産形成を達成させることが目標です。
この時期を見据え、『xFIRE』開始前の現段階では、毎月の基礎生活費をフロー収入と低リスク資産運用益でどれだけカバーできているかを確認し、本番の資産取り崩しへ向けた準備を進めます。
『バケツ戦略』の考え方については、以下のブログを参照してください。
本検証の位置づけ
『バケツ戦略』で定義した「基礎生活費→想定生活費→生活費」という3階層の管理は、xFIRE開始後の本運用を想定したものです。
本記事は『xFIRE』開始前の疑似運用フェーズにあたるため、この3階層構造は適用しません。代わりに、よりシンプルに毎月の基礎生活費(実績ベース)に対して、フロー収入および低リスク資産の運用益でどれだけカバーできているかをモニタリングします。バケツの大きさ(年数)や生活費という基準値への換算は、『xFIRE』開始後に改めて適用します。
モニタリングルール
それでは、モニタリングルールについて説明します。前述のとおり、本検証はあくまで本番の取り崩し前の疑似段階ということで、一部本番とは異なるルールも適用します。
- 毎月の支出:現時点における基礎生活費(実績ベース)のみ
- 基礎生活費:住宅費(管理費、固定資産税)、水道光熱費、通信費(固定電話、携帯)、保険料(国民共済のみ)、食費・日用品費、交通費、車維持費(カーシェアリング、高速料金)、家電代、(一部の外食や娯楽費といった)ゆとり費
このルールにて収支の確認を行い、来るべき取り崩し開始時期にスムーズに運用開始できるようモニタリングしていきます。
基礎生活費の推移
基礎生活費の推移
まずは、基礎生活費について確認していきます。今回のモニタリングでは、支出全体ではなく基礎生活費※1を疑似取り崩し対象としています。その理由は以下のとおりです。
- 対象外の支出:資産取り崩し開始時期には不要
- 子供たちの学費や生活費
- atabowsの私的年金の積み立て費用
- 現状の生活費の特徴:将来的には減額方向に向かい、そこからゆとり費を含んだ生活費全体をカバー
- 食費・日用品費にも子供たちの分が含まれている
- 会社員として必要な交際費や被服代等の必要経費も含まれている
注)※1:社会保険料・税金は対象外:現時点では給与所得からの天引き分・FX/CFD収入の個人納税分を含め、社会保険料・所得税・住民税は基礎生活費に含めていません(詳細は『バケツ戦略』の生活費の定義を参照)。xFIRE開始後の生活費についても同様に社保・税を考慮外(控除後)として扱うため、本モニタリングとの整合性を保っています。
それでは、基礎生活費の推移を見ていきましょう。基準線として、前年(2025年)の基礎生活費実績の平均を100%とし、これと比較して推移を見ていきます。
直近1年間の平均は緑色棒グラフとなります。
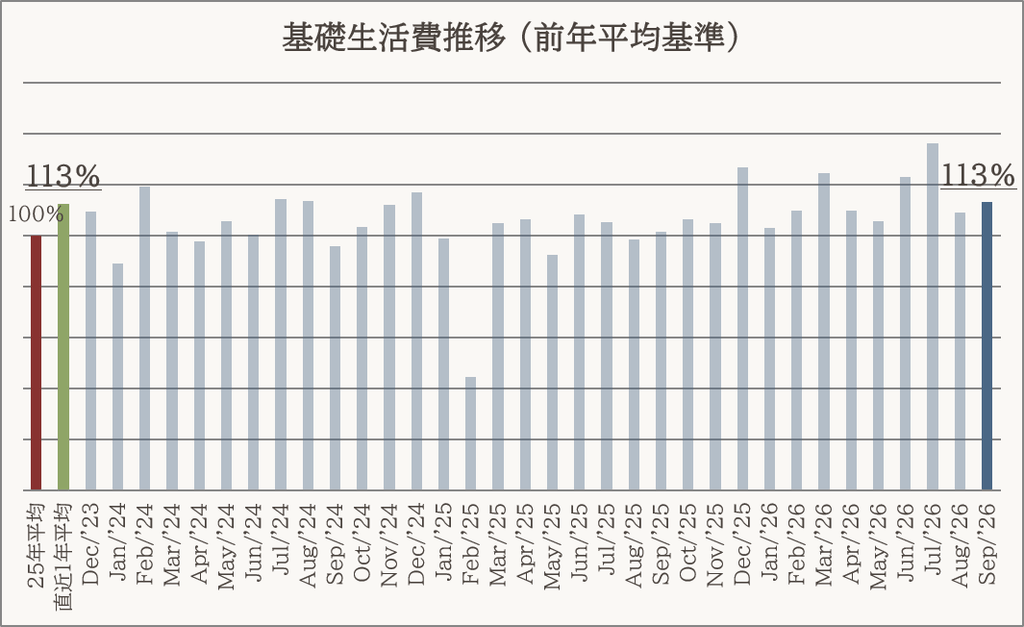
- 今月の基礎生活費:25年平均比113%
- 直近1年平均:同113%
固定費の見直しは、ひととおり終えています。基礎生活費には一部ゆとり費(外食や娯楽費)も含まれているため、平均+10%の水準ならば許容範囲と判断しています。
今月の実績は113%と、ほぼ許容範囲内に収まることができました。
固定費と変動費の割合
人によって分類は異なるかもしれませんが、atabowsは以下のように分類しています。
- 固定費:住宅費(管理費、固定資産税)、水道光熱費、通信費(固定電話、携帯)、保険料(国民共済)
- 変動費:食費・日用品費、交通費、車維持費(カーシェアリング、高速料金)、家電代
この分類に基づき、固定費と変動費の推移をグラフ化します。
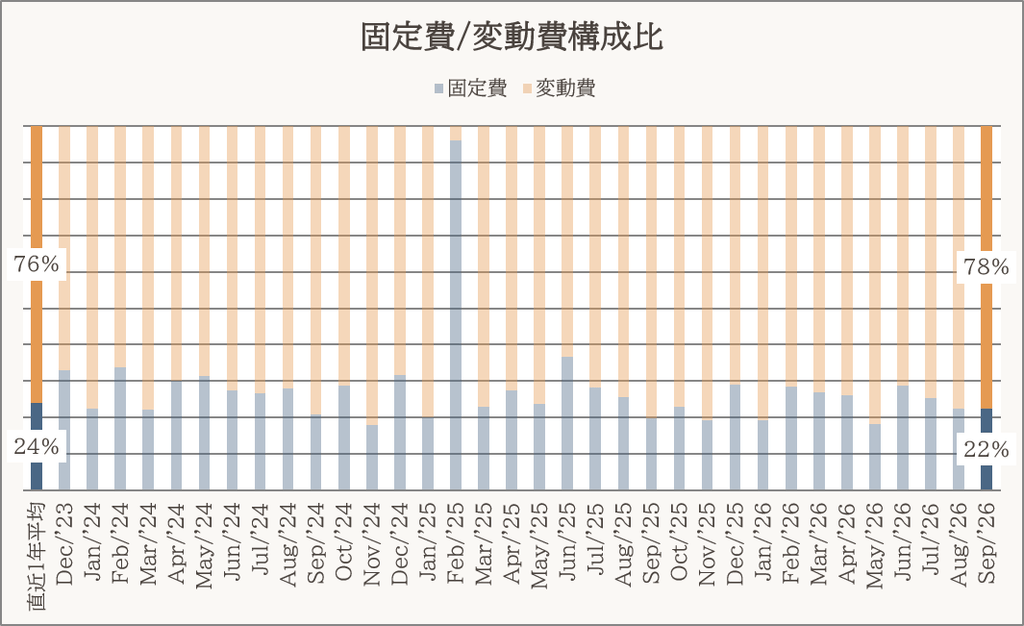
数値で整理すると、固定費と変動費の割合は以下のとおりです。
- 今月の割合:22%:78%
- 直近1年平均:24%:76%
今月は特にコメントはありません。
収支のモニタリング
ここからは、収支の状況についてモニタリングしていきます。ウォーターフォール形式を用いて、基礎生活費(=支出1ヶ月分)に対して、3つの充当要素でどの程度カバーできたかを分析します。
- 高リスク資産の税引き後フロー収入(以下、税引き後フロー収入)
- 低リスク資産の運用益(キャピタルゲインおよびインカムゲイン)
- 差引後の資産増減(資産による調整分)
今月の実績
今月の単月実績は、以下のとおりです。
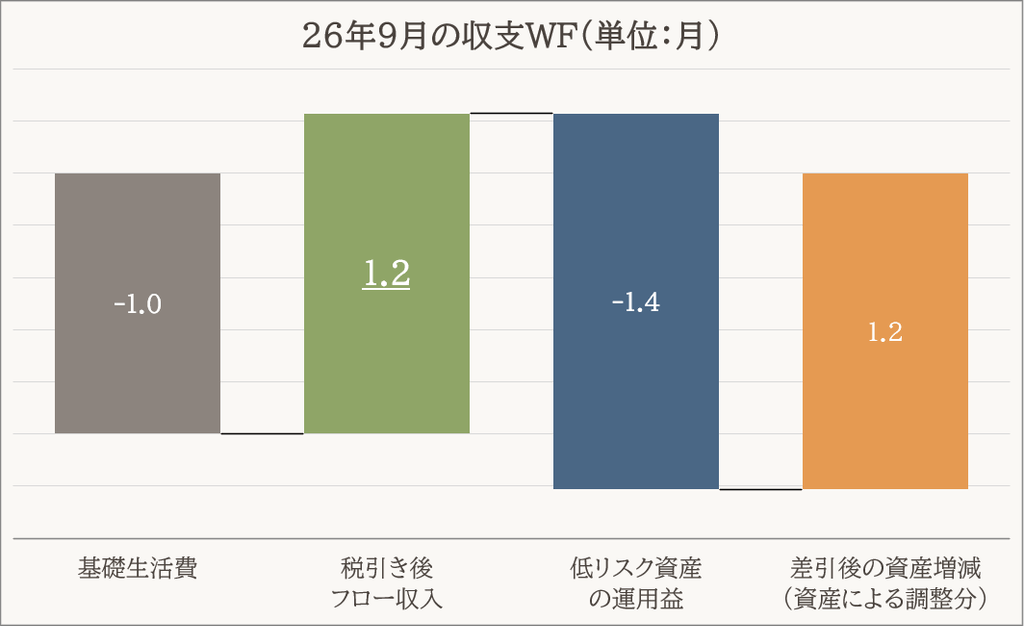
| 項目 | 基礎生活費換算 | 状態 |
|---|---|---|
| 基礎生活費(基準) | 1.0ヶ月分 | |
| 税引き後フロー収入 | 1.2ヶ月分 | 基礎生活費1ヶ月分をフロー収入だけで超過 |
| 低リスク資産運用益 | ▲1.4ヶ月分 | 運用益大幅マイナス |
| フロー収入+運用益 合計 | ▲0.2ヶ月分 | フロー収入+運用益 |
| 差引後の資産増減 (資産による調整分) | ▲1.2ヶ月分 | 基礎生活費を上回る資産減 |
今月も、税引き後フロー収入だけで基礎生活費(1.0ヶ月分)を上回る1.2ヶ月分を確保できました。運用益に頼らずとも、資産の取り崩しが不要な状態を維持できています。一方、低リスク資産の運用益はマイナス1.4ヶ月分という成績でしたので、フロー収入と運用益の合計は▲0.2ヶ月分となりました。基礎生活費1.0ヶ月分を支払った上で、さらに0.2ヶ月分に相当する資産が減少したことになります。
中長期の安定性
次に、もう少し長いスパンとして、2025年・2026年(観測時点までの累計)・直近1年間における状況を確認します。
各期間の基礎生活費を「その期間の月数分」として、税引き後フロー収入と低リスク資産の運用益が基礎生活費何ヶ月分に相当したかを確認します。前述のとおり、この2つの資金源と基礎生活費との過不足は、資産による調整(差し引き後の資産増減)で埋め合わせる形になります。
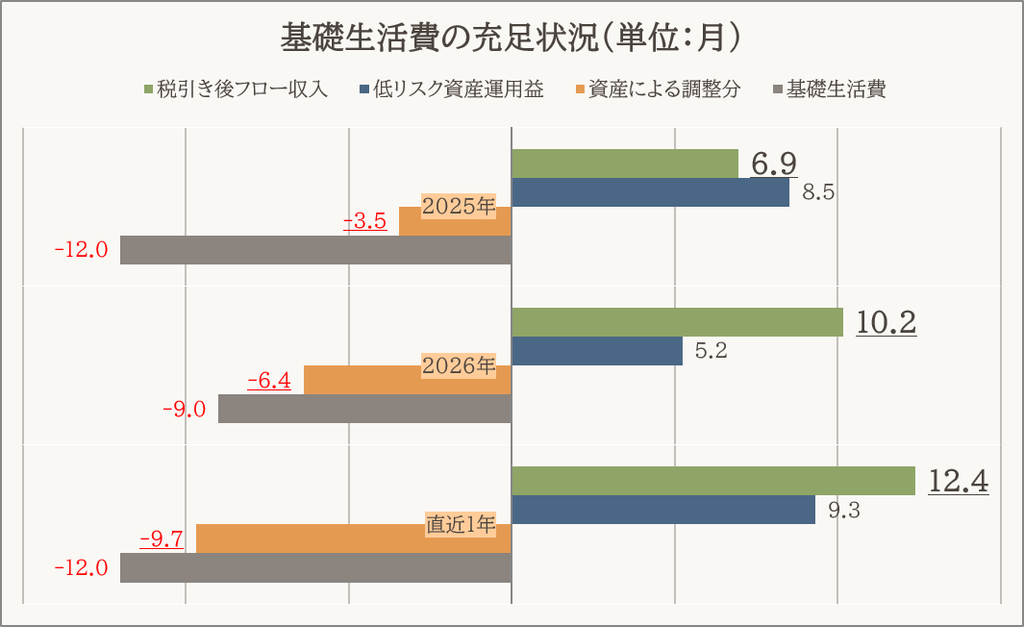
1. 2025年(確定実績)
| 項目 | 基礎生活費換算 |
|---|---|
| 基礎生活費(基準) | 12.0ヶ月分 |
| 税引き後フロー収入 | 6.9ヶ月分 |
| 低リスク資産運用益 | 8.5ヶ月分 |
| フロー収入+運用益 合計 | 15.5ヶ月分 |
| 差引後の資産増減 (資産による調整分) | +3.5ヶ月分 |
2. 2026年(年初来累計)
| 項目 | 基礎生活費換算 |
|---|---|
| 基礎生活費(基準) | 9.0ヶ月分 |
| 税引き後フロー収入 | 10.2ヶ月分 |
| 低リスク資産運用益 | 5.2ヶ月分 |
| フロー収入+運用益 合計 | 15.4ヶ月分 |
| 差引後の資産増減 (資産による調整分) | +6.4ヶ月分 |
3. 直近1年(25年10月~26年9月)
| 項目 | 基礎生活費換算 | 状態 |
|---|---|---|
| 基礎生活費(基準) | 12.0ヶ月分 | |
| 税引き後フロー収入 | 12.4ヶ月分 | 支出の12ヶ月分を上回る |
| 低リスク資産運用益 | 9.3ヶ月分 | 支出の9ヶ月分超をカバー |
| フロー収入+運用益 合計 | 21.7ヶ月分 | フロー収入+運用益 |
| 差引後の資産増減 (資産による調整分) | +9.7ヶ月分 | 基礎生活費を払った上での資産増減 |
直近1年間の実績を見ると、基礎生活費12ヶ月分の支出に対して税引き後フロー収入は12.4ヶ月分となり、基礎生活費の全額をフロー収入だけでカバーできています。ここに低リスク資産の運用益が上乗せされたことで、フロー収入と運用益の合計は基礎生活費21.7ヶ月分に到達。基礎生活費を差し引いた純粋な資産の積み増しは、9.7ヶ月分となりました。
引き続き実績を積み重ね、『バケツ戦略』を通じて早期の『xFIRE』実現を目指します。
注)差引後の資産増減(ヶ月分)=税引き後フロー収入(ヶ月分)+低リスク資産運用益(ヶ月分)-基礎生活費(ヶ月分)
まとめ
最後に、今月の総括です。
- 基礎生活費(対前年平均(2025年実績))
- 今月:113%
- 直近1年間平均値:113%
- 収支の充足状況(基礎生活費換算:ヶ月分)
| 対象期間 | 基礎生活費 | 税引き後 フロー収入 | 低リスク資産 運用益 | フロー収入+運用益 合計 | 差引後の 資産増減 |
|---|---|---|---|---|---|
| 今月(9月) | 1.0 | 1.2 | ▲1.4 | ▲0.2 | ▲1.2 |
| 2026年 | 9.0 | 10.2 | 5.2 | 15.4 | +6.4 |
| 直近1年間 | 12.0 | 12.4 | 9.3 | 21.7 | +9.7 |
おまけ(疑似FIRE検証期間に向けたルール整理)
atabowsは、資産形成だけでなく、その先の『取り崩し・活用フェーズ』も同じくらい大切に考えています。そのためには、
- 枯渇しないこと(「足りなかった」を避けること)
- 収支のバランスをとること(貯めすぎない、使い過ぎない)
- 楽しく実践・検証ができること(楽しくなければ続かない)
がとても重要になってきます。
そこで、ここでは『バケツ戦略』の本格運用に先立つ準備として、さまざまな切り口で運用ルールの検証・整理を進めていきたいと思います。
というわけで、今回のお題は『疑似FIRE検証期間に向けたルール整理』とします。
背景
2027年末に資産形成を完了させた後、本番の『バケツ戦略』を開始する前に、会社員を続けながら本番に近い運用ルールを1年間試す「疑似FIRE検証期間」を設ける予定です。
これまでの「疑似運用フェーズ」(月次報告でモニタリングしている基礎生活費のカバー率検証)とは異なり、疑似FIRE検証期間では『資産の取り崩しルール ~バケツ戦略~』本編の運用ルールをベースに、会社員収入がまだ残っている点を反映した調整を加えます。
前提条件
- 生活費の定義:本番の「想定生活費の13ヶ月分=1年」という単位は採用せず、実績ベースの基礎生活費+10万円(ゆとり費相当)を「必要生活費」と定義
- 会社員収入の扱い:会社員としての給与収入は原則、生活費の原資に含めず、長期バケツ(FX/CFD運用資産)の積み上げ原資として別管理(用途は、生活費支払い口座の残高が一定水準を下回った場合の補填と、一時的な大型支出の支払いに限定)
- 社保・税の扱い:社会保険料・所得税・住民税は給与から従来通り徴収されるため、フロー収入からこれらを負担する必要はない。ただしFX・CFDフロー収入自体にかかる分離課税分(納税準備20%)は雇用状況に関わらず発生するため、従来通り確保する
- 中期バケツ相当の一時的支出:住宅修繕費、入院費、車購入代、旅行代金など、本番では中期バケツから支出する想定の一時金は、検証期間中は給与から直接支払う
月次アクション
- 口座残高の初期設定:疑似FIRE検証開始時、生活費支払い口座の残高を100万円とする
- フロー収入の入金:毎月末、FX・CFDフロー収入のうち再投資分(10%)と納税準備分(20%)を除いた残り(生活費充当分、約70%相当)を生活費支払い口座に入金する
- 生活費の支出:日々の必要生活費(基礎生活費+10万円)はこの口座から支払う
- 給与による補填(セーフティネット):毎月末の入金後、口座残高が50万円を下回った場合は、給与の一部を補填し、残高を100万円まで戻す
- 一時金の支払い:住宅修繕費、入院費、車購入代、旅行代金など中期バケツ相当の一時的支出は、生活費支払い口座を経由せず、給与から直接支払う
年次アクション
検証期間終了時(1年後)に、生活費支払い口座の残高のうち当初設定額(100万円)を上回る部分(=フロー収入による積み上がり分)を中期バケツへ再投資する。あわせて、長期バケツ積み上げ用に別管理していた給与収入も同時に長期バケツ内で再投資に回す。
おまけのまとめ
今回整理したポイントは以下のとおりです。
- 生活費の簡素化:13ヶ月バッファではなく、実績(基礎生活費+10万円)ベースの必要生活費で管理する
- 給与収入の位置づけ:原則は長期バケツの積み上げ原資、例外的にセーフティネットと一時金支払いに使う
- 納税準備の継続:雇用状況に関わらず発生するFX・CFDの分離課税分は、検証期間中も従来通り確保する
会社員を続けながらの検証となるため、本番とは異なる部分もありますが、実際に資金を動かしてみることで、本番運用に向けた解像度を上げていきたいと思います。
今後もモニタリングを続けながら、ルールの微調整を重ねていきます。
投資は自己責任でお願いします。