こんにちは、atabowsです。
現在、atabowsは高リスク資産投資のカテゴリーにて、FXのスワップ運用とFX/CFDのリピート運用を行っています。
2006年にFXを始めてから20年が経ち、試行錯誤の末、2022年から現在のスタイルに落ち着きました。各運用スタイルの投資方針やKPIについては、別の記事で詳しく解説していきます。
というわけで、今回は『26年9月28日~10月2日のFX/CFD運用実績』について報告します。
本記事の目的は以下のとおりです。
- 今週の運用実績の振り返り
- 運用実績が運用方針やKPI、月次報告に記載された方針に沿っているかの確認
- 毎週の振り返りの中で運用方針との偏差を確認し、翌週の運用方針へ反映
FX/CFD投資の詳しい投資方針やKPIについては、以下のリンクを参照してください。
それでは、目次はこちらです。
運用実績
それでは、今週の運用実績を振り返ります。
現在、atabowsが行っている取引は以下のとおりです。
| 取引区分 | 取引会社 | 備考 |
|---|---|---|
| スワップ系(新興国) | ヒロセ通商 | ・新興国のスワップ狙い ・TRY/JPY、MXN/JPY、ZAR/JPY |
| スワップ系(TRY) | セントラル短資 | ・新興国(TRY/JPY)のスワップ狙い ・裁量取引 |
| スワップ系(USD) | GMO外貨の外貨ex | (運用停止中) |
| リピート系(FX) | 松井証券 | ・主要6通貨 ・リピート取引(自動) |
| リピート系(CFD) | GMO外貨の外貨exCFD (以下、外貨ex(CFD)) | ・日本225のCFD ・リピート取引(手動) ・裁量取引 |
それぞれの役割や狙いは異なりますが、全体として「安定したフロー収入+資産の積み上げ」を目指しています。
なお、裁量取引については少額運用のため、集計上はそれぞれ主取引の区分に含めて計算しています。裁量取引の運用益構成比が10%程度に達した時点で、集計方法を変更する予定です。
未使用率(KPIの達成状況)
まずは、リスク管理の指標である未使用率(FX/CFD総資産に占める未使用金の割合)を確認します。
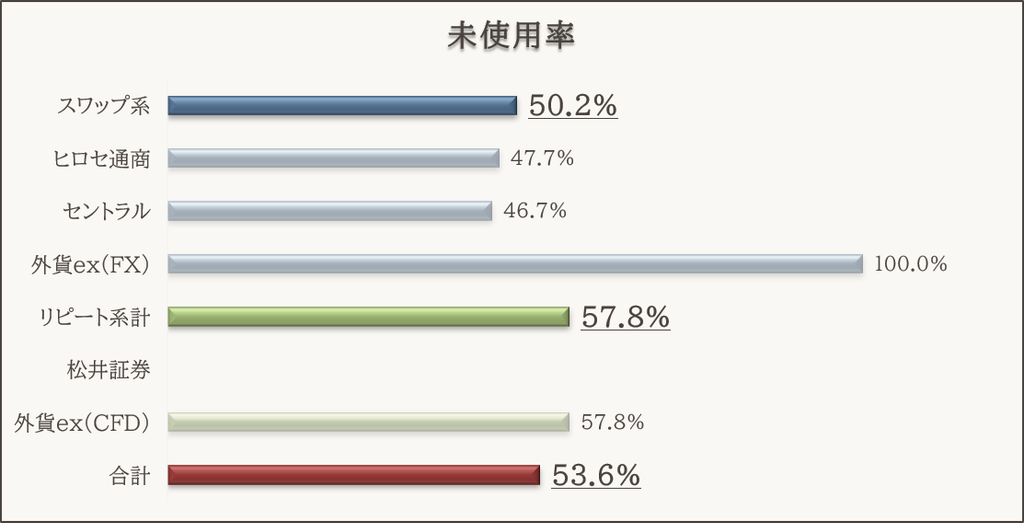
- スワップ系:50.2%
- ヒロセ通商:47.7%
- セントラル短資:46.7%
- 外貨ex(FX):100.0%
- リピート系:57.8%
- 松井証券※1:対象外
- 外貨ex(CFD):57.8%
- 合計:53.6%
2026年は未使用率KPIを40%で統一しました。今週もすべての区分でKPIをクリアしています。
注)※1:松井証券での取引分(リピート系(FX))は、『為替王』さんの『リピートFX資金目安』に基づくため対象外
また、リピート系取引については、どれだけの評価損益を抱えているかを評価損益率にてモニターします。これにより、リスクを回避するとともに、将来的な運用方針の判断材料にします。
このうち、リピート系(CFD)に関しては、運用のシンプル化を目的として、設定内容の見直しを行いました。詳しくは『2026年下半期(7~12月)の運用方針』をご確認ください。
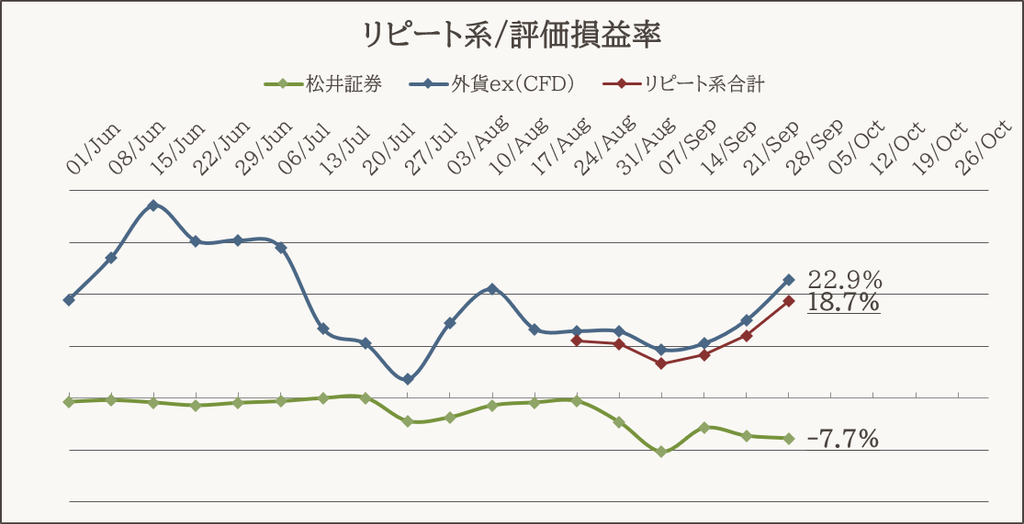
- 松井証券:▲7.7%
- 外貨ex(CFD):22.9%
- リピート系合計:18.7%
リピート系合計での評価損益率は18.7%(154万円)となりました。今週も日経平均が牽引してくれています。
運用益
次に、今週の運用益を確認します。
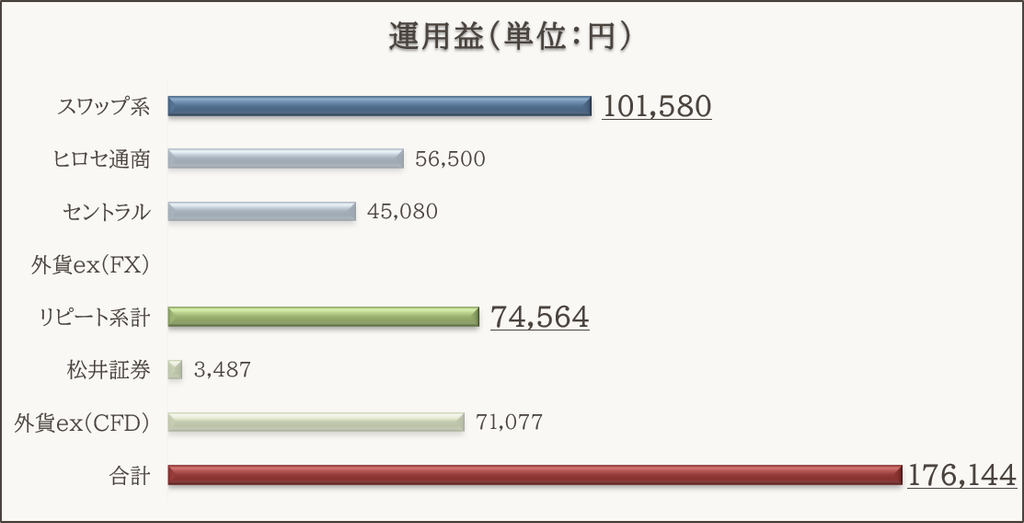
- スワップ系:101,580円
- ヒロセ通商:56,500円
- セントラル短資:45,080円
- リピート系:74,564円
- 松井証券:3,487円
- 外貨ex(CFD):71,077円
- 合計:176,144円
今週の合計運用益は176,144円となり、目安レンジ(121,000〜161,000円※2)を上回りました。
注)※2:運用益合計の目安は総資産に対して月利3.0~4.0%を週ベースに換算した金額
週間運用益推移
続いて、週間運用益の推移を確認します。各口座の実績を棒グラフ、直近13週(3ヶ月)の平均を折れ線で示しています(カッコ内は過去最高益)。
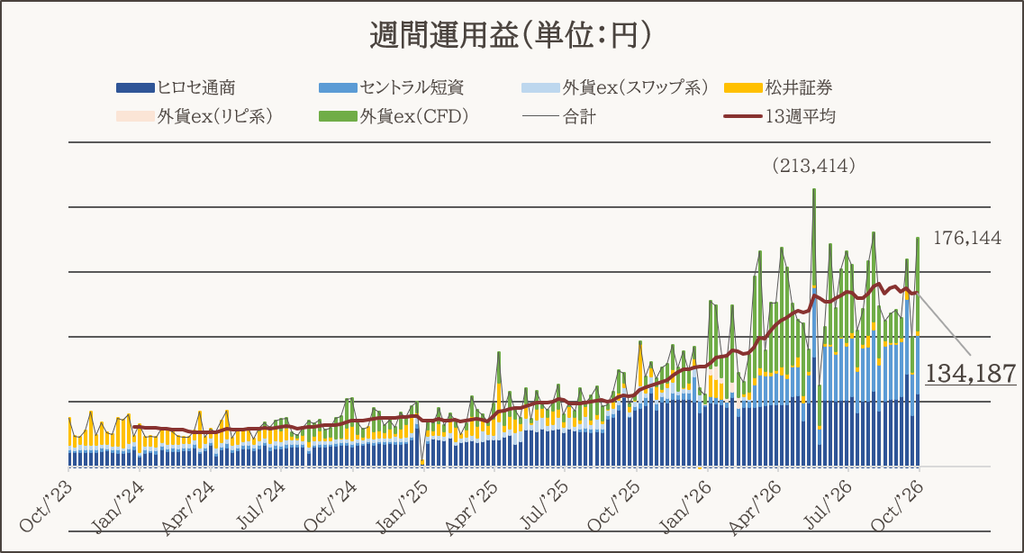
短期的には波がありますが、長期的には右肩上がりを目指しているため、平均値の動きにも注目しています。「今週はどうだったか?」だけでなく、「この3ヶ月の流れはどうか?」という視点も大切にしているところです。
10月の累計運用益は68,625円(月利0.4%)となりました。今月はまだ2営業日しか経過していませんが、最高のスタートを切ることができました。
裁量取引の実績
前述のとおり、裁量取引については運用益が少額のため、集計上はそれぞれ主取引の区分に含めて計算しています。
裁量取引の取引ルールについては、『リピート系(CFD)裁量取引ルール』を参照してください。
裁量取引の実績については、『「リピート系(CFD)」&「裁量取引」の定期報告』をご参照ください。
資産の状況
資産の推移は、週次の運用益以上に「運用の安定性」や「積み上げの実感」を得るうえで大切な指標です。ここでは、評価損益・FX/CFD総資産・口座清算価値の3項目を確認します。
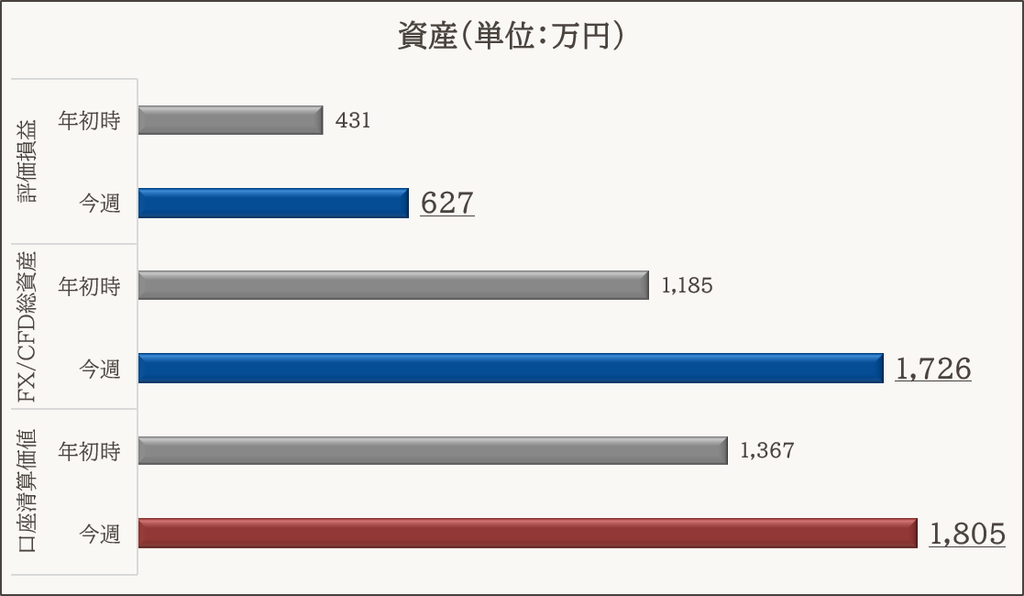
- 評価損益:627万円
- FX/CFD総資産:1,726万円
- 口座清算価値:1,805万円
口座清算価値とFX/CFD総資産※3の差額(79万円)が為替損益と株価評価損益の合計です。評価損益は、これと未実現スワップポイント(548万円)の合計となります。
今週も「FX/CFD総資産 < 口座清算価値」の構造をキープすることができました。
注)※3:FX/CFD総資産とは、FXおよびCFDの口座資産と未実現スワップポイント(SWP)の合計を指します。ヒロセ通商とセントラル短資の場合、スワップポイントは毎日口座に反映されるのではなく、ポジションをクローズした場合、もしくはスワップポイント振替を選択した場合にまとめて反映されます。
スワップ運用益の見通し
スワップ運用は、時間を味方につけて資産をじっくり育てるスタイルです。 現状の運用状況から、月間の運用益見込みを確認しておきます。
月間スワップ運用益の見込み
直近4週間の平均値をもとに算出した、1ヶ月あたりのスワップ運用益の見込みは以下のとおりです。
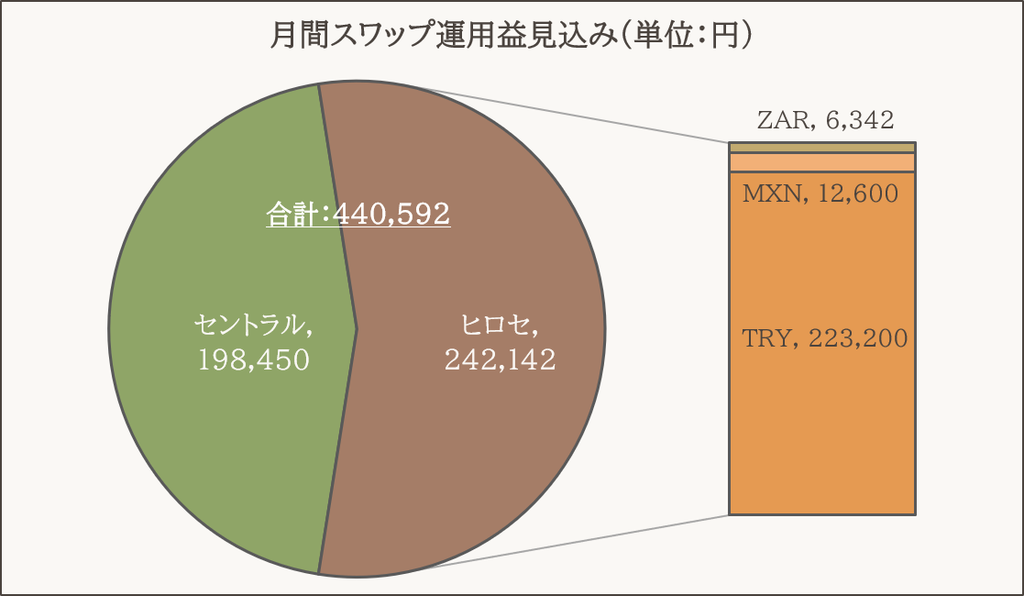
月間のスワップ運用益見込みは約44万円です。今後も、むやみに建玉を追加するのではなく、『2026年下半期(7~12月)の運用方針』のとおりスワップ系月利が4.5~5.0%に収まるように追加のタイミングを調整していく予定です。
翌週の運用方針
次に、翌週の運用方針を決定するパラメータの状況を確認します。運用方針を決めるにあたって遵守するルールは、『2026年下半期(7~12月)の運用方針』を参照してください。
今週の取引終了時点において、それぞれの月利は下記のとおりです(カッコ内は月末時点の月利予想※4)。
- スワップ系月利:0.3%(月利予想 4.7% ≒ コア目標:4.5~5.0%)
- リピート系月利:0.5%(月利予想 4.8% > コア目標:2.0~2.5%)
- 合計月利:0.4%(月利予想 4.7% ≒ KPI:3.0~4.0%)
この結果を踏まえて、翌週(以降)の運用方針は以下とします。
注)※4:月利予想は、当月実績を経過日数(スワップ系)/経過営業日数(リピート系)の比率で月末まで按分して算出しています。
【スワップ系】
スワップ系月利のコア目標 4.5~5.0%の達成を目指して、以下の対応とします。
- ヒロセ通商:「建玉追加」を実施しない
- セントラル短資:「建玉追加」を実施しない
【リピート系】
合計の月利KPI下限の3.0%以上を目指して、以下の対応とします。
- 松井証券:必要に応じて「レンジの追加設定」を実施する
- 外貨ex(CFD):「中期建玉の決済による利益調整※5」は10月26日の週に判断する
まとめ
今週の総括および翌週の方針です。
今週の総括
- 未使用率:全区分でKPIクリア
- スワップ系:50.2%
- リピート系:57.8%
- 合計:53.6%
- 運用益:目安のレンジ超
- スワップ系:101,580円
- リピート系:74,564円
- 合計:176,144円
- 10月の累計運用益68,625円(月利0.4%)
- 資産の状況
- 評価損益:627万円
- FX/CFD総資産:1,726万円
- 口座清算価値:1,805万円
- 月間のスワップ運用益見込み:440,592円
翌週の方針
- 「リスク対策」の継続実施
- スワップ系
- ヒロセ通商:「建玉追加」を実施しない
- セントラル短資:「建玉追加」を実施しない
- リピート系
- 松井証券:必要に応じて「レンジの追加設定」を実施する
- 外貨ex(CFD):「中期建玉の決済による利益調整」は10月26日の週に判断する
おまけ(リピート系(CFD)の最適化シミュレーション)
atabowsは、FX/CFDによる取引を長期資産運用の一環として行っています。そのためには、
- 持続可能であること(とにかく退場にならないこと)
- 再現性があること(安定してフロー収入が得られること)
- 充実した取引ができていること(ワクワクする取引手法であること)
がとても重要になってきます。
そこで、ここでは運用の見直しにつながるような検証を、さまざまな切り口で進めていきたいと思います。
というわけで、今回のお題は『リピート系(CFD)の最適化シミュレーション』とします。
過去の検証内容は、こちらの巻末に一覧があります。
背景
現在、CFDは通常運用として「0.3枚 / 200円刻み」で設定しています。 ロスカット(40,000円)設定上は下落しても十分に耐えられるはずなのに、過去の急落時に証拠金不足で下値の新規設定ができない場面が何度かありました。
原因は、口座内(全22.2枚、9月19日時点)の約63%(13.9枚)を中長期建玉が占めていることです。決済されず回転しないポジションが証拠金を固定拘束し、下値追従の足を引っ張っていました。
とはいえ、中長期建玉には大きなメリットもありました。
長期建玉(8.2枚):安値圏で仕込んだため平均単価は53,345円。短期玉の含み損(約▲22.5万円)を吹き飛ばす「+949,412円」の含み益クッションを形成し、大きな精神的安定をもたらしてくれています。
中期建玉(5.7枚):決済幅を広げることで、上昇相場において通常リピート(1回3,000円)の数倍〜1万円超の利益を一気に獲得。
xFIRE時の前提と検証(中長期をやめて「0.4枚」は可能か?)
将来のxFIRE達成時、CFD運用は法人口座(割当資産900万円)へ移行し、現在の建玉は一度すべてリセットします。
そこで、「中長期保有をやめて純粋なリピート回転に特化すれば、運用ルールの枠上限である『単位建玉0.4枚』で運用できるのではないか?」と考え、シミュレーションを行いました。
試算条件
- 設定レンジ:60,000円 〜 73,000円(200円刻み・全66本)
- 単位建玉数:0.4枚(全約定時の総建玉:26.4枚)
- ロスカットレート:40,000円
全約定時(最大負荷)の必要資金試算結果
シミュレーションを行うにあたり、GMO外貨CFD特有の「必要証拠金」と「任意証拠金(ロスカット40,000円設定時)」の計算式を整理しておきます。
- 必要証拠金 = 建値 x 取引数量
- 任意証拠金 = (建値 – 40,000) x 10 x 数量 – K※6 x 数量
- 合計拘束証拠金(必要 + 任意)= 数量 x (11 x 建値 – 400,000 – K)
注)※6:Kは取引基準等により決まる控除定数(過去実績で 24,000〜36,000円/枚 程度、直近実績中央値は34,500円)
これを踏まえて、合計拘束証拠金と口座余力(口座資産をxFIRE時目標の900万円と想定)で整理します。
| 項目 | K(=34,500円) | K(=25,000円) |
|---|---|---|
| 総仕掛け本数 | 66 本 | 66 本 |
| 総建玉数量 | 26.4 枚 | 26.4 枚 |
| 必要証拠金 | 1,755,600 円 | 1,755,600 円 |
| 任意証拠金 | 6,085,200 円 | 6,336,000 円 |
| 合計拘束証拠金 | 7,840,800 円 | 8,091,600 円 |
さらに、73,000円から60,000円まで下落して全66本が約定した場合、下落に伴う含み損(評価損)の合計は最大「▲1,716,000円(約172万円)」に達します。 この評価損により目減りする口座清算価値(有効資金)と、拘束証拠金を突き合わせて資金耐性を検証しました。
| 項目 | K(=34,500円) | K(=25,000円) | 判定 |
|---|---|---|---|
| 合計拘束証拠金 | 7,840,800 円 | 8,091,600 円 | ー |
| 口座資産900万円 (900万 - 171.6万 = 7,284,000円) | ▲556,800 円 | ▲807,600 円 | 不足 (耐えられない) |
| 口座資産900万円+予備費100万円 (1,000万 - 171.6万 = 8,284,000円) | +443,200 円 | +192,400 円 | 耐えきれる (余力あり) |
1. 資金面からの判定:「900万円+予備費100万円」で0.4枚運用は耐え切れる
73,000円から60,000円まで下落して全66本(26.4枚)が約定した場合、拘束証拠金は約784万〜809万円となります。
一方で、この下落に伴い最大「▲1,716,000円(約172万円)」の含み損が発生するため、口座清算価値(有効資金)は本来の900万円から約728万円まで目減りし、900万円単体では約56万〜81万円の資金不足となります。
しかし、ポートフォリオの「予備費100万円」を口座へ充当することで口座清算価値は約828万円となり、最下限の60,000円到達時でもプラス約19万〜44万円の余力を残して40,000円ロスカット設定を維持できることが確認できました。
2. 中長期建玉を撤廃するメリット
中長期保有をやめて純粋なリピートに特化することで、相場上昇時には建玉が確実に利益確定・現金化されます。 これまでのような「高値掴みの中長期玉が居座り、下値で追加設定できない」という機会損失を完全に防ぐことができます。 また、単位建玉を従来の0.3枚から0.4枚(約1.33倍)に引き上げることで、法人口座に求められる「月間期待収益22.5万円(月利2.5%)」の達成確度も格段に高まります。
3. 運用上の留意点(精神的クッションの代替と予備費投入のトリガー)
中長期建玉を解消すると、これまでのような「95万円の含み益クッション」がなくなるため、下落局面では口座全体が含み損(短期建玉の評価損)をダイレクトに受けることになります。 全約定水準(60,000円付近)では口座の未使用率が約10〜13%まで低下し、元資金900万円単体では耐えきれなくなります。そのため、『運用方針』に定めている「評価損益に応じた充当ルール」に基づき、ポートフォリオの予備費100万円を躊躇なく投入できる体制を整えておくことが運用継続および心の平穏を保つ決定的な鍵となります。
まとめ
今回のシミュレーションから確認できたポイントは以下のとおりです。
中長期建玉の功罪
中期の上昇益爆発力や長期の「平均単価53,345円・含み益約95万円」による精神的安定効果は大きかった一方、資金拘束が下落時の新規設定を阻む主因になっていた
0.4枚運用の成立(予備費の連携が前提)
xFIRE時に中長期保有を撤廃して全建玉をリセットすれば、法人資金900万円で「60,000~73,000円 / 200円刻み / 0.4枚(全66本)」の運用が可能となる。ただし、73,000円から60,000円までの下落に伴う含み損(最大約172万円)を考慮すると900万円単体では耐えきれない。ポートフォリオの予備費100万円を合わせた「計1,000万円体制」を前提とすることで、初めて底まで耐えきれる
安全性の担保と長期運用の再導入
予備費投入により全約定時でも約19万〜44万円の余力が残り、ロスカット40,000円設定を盤石に維持できる。さらに、この口座余力や予備費を活用して「安値圏で仕込めた建玉は長期運用にシフトする」選択肢も有効だが、資金圧迫の再発を防ぐため長期枠へ回す許容割合(上限ルール)は別途検討を要する
将来の法人口座移行に向け、これまでの運用の強みを活かしつつ、リピートCFDの設計をよりシンプルで資金効率の高い形へ進化させていきたいと思います。
投資は自己責任でお願いします。