こんにちは。atabowsです。
atabowsは高リスク資産投資のカテゴリーにて、FXのスワップ運用とFX・CFDのリピート運用を行っています。
2006年にFXを始めてから20年が経ち、試行錯誤の末、2022年から現在のスタイルに落ち着きました。
各運用スタイルの投資方針やKPIについては、別のブログで詳しく解説しています。
一方で、労働収入で確保した投資資金やFX・CFDで得た利益は、すべて老後の生活資金や、Side FIREやBarista FIREなどの『ナントカFIRE』(atabowsは、これをまとめて『xFIRE』と呼んでいます)を目指すための投資に充てていました。
というわけで、今回は『資産の取り崩しルール ~バケツ戦略~』について報告します。
関連する記事に関しては、以下のリンクを参照してください。
それでは、本稿の目次は以下となります。
はじめに
本戦略を描くにあたり、非常に参考になった考え方があります。
atabowsが資産の取り崩しルールを考える際にイメージしていたのは、『トリニティスタディ(4%ルール)』やカン・チュンド氏の『積み立て投資の終わり方』です。特に、カン氏が提唱する「現金とリスク資産を一定比率(例:1:1)で保有し、資産の取り崩し時にこの比率へと調整する」という方法は、リスク資産の値動きを吸収する仕組みとして非常に理にかなっていると感じています。
一方で、他の方法を探すなかで、九条氏のブログ『九条日記』で紹介されていた「バケツ戦略」に出会い、これが自分にとって最も直感的でしっくりくると感じました。そこで、このバケツ戦略をベースに、atabows流にアレンジを加えて整理しました。
*26年4月追記:今回の内容は、近い将来のxFIRE開始を見据え、より実態に即した「アップデート版」となっています。
ちなみに、同氏は先ほどの4%ルールやカン・チュンド氏の提案についてもうまく整理されていますのでそちらの記事も併せて紹介させていただきます。
FIREの定義
一口に「FIRE」と言ってもその形は多様です。atabowsが目指す姿を明確にするため、代表的な種類を一覧にまとめました。
| FIREの種類 | 内容 | 資金の目安 |
|---|---|---|
| Fat FIRE | 贅沢な生活も可能な、完全な早期リタイア | 非常に高い(年間の数倍の資産) |
| Lean FIRE | 節約とミニマリズムを徹底した早期リタイア | 低め〜標準 |
| Side FIRE | 資産収入 + 副業や好きな仕事で生活 | 標準 |
| Barista FIRE | 資産収入 + パートや短時間の労働で生活 | 標準 |
| Coast FIRE | 老後資金は確保済み。現在は生活費分だけ稼ぐ | 運用次第 |
atabowsは、既に「Coast FIRE」の状態は達成しています。FX・CFD取引のおかげである程度のフロー収入も得られていますので、これからは気心が知れた仲間たちとの副業や、新しいことにチャレンジするフェーズに移りたいと考えています。上記の分類では「Side FIRE」に近い形と言えるでしょう。
バケツ戦略
それでは、atabows流『バケツ戦略』の具体的な仕組みを解説します。
バケツの仕組み
『バケツ戦略』とは、資産を3つの「バケツ」に分類する手法です。上のバケツから下のバケツへ資金を補充しつつ、最下層のバケツから生活費を捻出することで、精神的な安定と運用の継続性を両立させます。
生活費の定義
本戦略における「生活費※1」は、以下の3階層で構成します。
- 基礎生活費:住宅費(管理費、固定資産税)、水道光熱費、通信費、保険料、食費・日用品費、交通費、車維持費、家電代など、実測ベースの支出額(子供の教育費やatabowsの私的年金積立は含まない)
- 想定生活費:前年1年間(歴年)の基礎生活費実績の平均を100%とした基準値
- 生活費:想定生活費の13ヶ月分を「1年」として管理する単位(バケツの大きさの原単位)
注)※1:社会保険料・所得税・住民税の扱いについて
xFIRE開始前の現時点では、社会保険料および所得税・住民税は給与所得から天引きされており、FX/CFDの収入分のみ個人で納税しています。そのため、基礎生活費はこれら天引き・個人納税分を含まない、可処分所得ベースの支出として算出しています。
xFIRE開始後は、スワップ系・リピート系(FX)を個人運用、リピート系(CFD)を法人運用とする予定であり、社会保険料・税の扱いは現在と変わります。ただし本戦略における生活費(xFIRE後の必要生活費)も、社会保険料・税を考慮外(控除後)として定義することで、xFIRE前後を通じて一貫した基準でモニタリングを行います。
バケツの役割
それぞれのバケツの役割について定義します。
- 短期バケツ:日々の生活費を支える「生活防衛資金」
- 中期バケツ:
- トラブル・イベント用バッファ(入院、住宅修繕、車購入など)
- 相場悪化時のリスク資産保護。 景気後退期に長期バケツ(FX・CFD等)を解約せずに済むよう、5〜10年かけて相場回復を待つための「時間の器」
- 長期バケツ:フロー収入を創出する「収入のエンジン」
バケツの大きさ
バケツの大きさについて定義します。
- 短期バケツ:生活費の2年分
- 中期バケツ:生活費の10年分(最低5年分)
- 長期バケツ:生活費の6年分
一般的なバケツ戦略では計20年分以上の確保が推奨されますが、atabowsの場合、FX・CFDによる安定したフロー収入があること、また完全リタイアではない「Side FIRE」を目指していることから、トータル18年分の容量でスタートさせる計画です。
バケツの中身
また、それぞれのバケツにおける資産内容は以下となります。
- 短期バケツ:現金(普通預金、短期の定期預金)
- 中期バケツ:不況時のバッファ資産および60歳以降に受給するもの
- 安全資産:10年変動国債、年金型保険・企業年金、確定拠出年金(定期分)
- リスク資産:NISAによるインデックス投資、確定拠出年金(外国株式分)
- 長期バケツ:フロー収入を創出するリスク資産(FX/CFDのスワップ・リピート運用、暗号資産など)
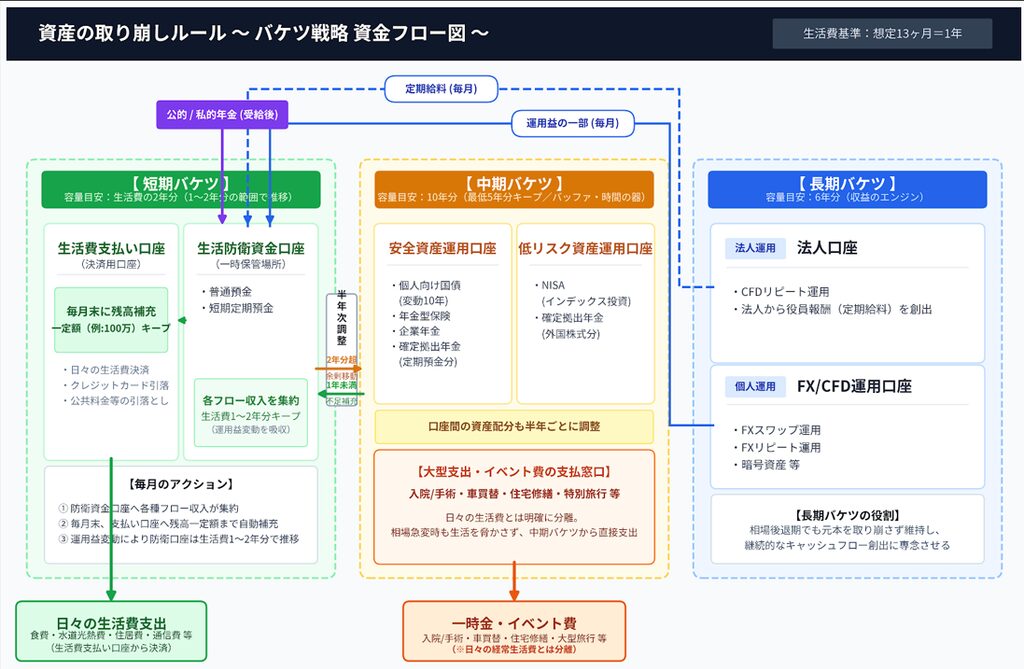
バケツ戦略のイメージ図
具体的な運用ルールについてはこの後ご紹介しますが、言葉だけではイメージしづらい部分もあるかと思いますので、バケツ戦略のイメージ図を示します。
運用ルール
atabows流バケツ戦略に基づく、具体的な取り崩し・補充ルールを定めます。
前提条件
- 生活費の定義:前年1年(暦年)の支出実績(xFIRE実施前は基礎生活費)を基準とする(社会保険料・税は考慮外。詳細は「生活費の定義」参照)
- 大型支出:入院/手術費用、大型家電・車購入費、旅行等は「中期バケツ」から支出し、経常的な月次生活費には含めない
- 単位:必要生活費(xFIRE実施前は想定生活費)の13ヶ月分を「1年」として管理する
月次アクション
毎月のアクションは以下とします。
- 生活費支払い口座への補充:毎月末、生活防衛資金口座から生活費支払い口座へ、残高が一定額(例:100万円)になるよう補充する
- 生活防衛資金口座への流入:長期バケツから生活防衛資金口座へ、毎月次の3種の資金が流入する
- 給料(法人口座からの定期給与)
- 運用益(FX/CFD運用益の一部)
- 公的/私的年金(xFIRE後、受給開始後に発生)
半年次アクション
短期バケツ(生活防衛資金口座)の残高を半年ごとにチェックし、以下のとおり中期バケツとの間で資産の調整を行います。
- 1年分を切りそうな場合:中期バケツ(安全資産運用口座・低リスク資産運用口座)から補充し、1.5〜2年分の水準に戻す。取り崩しの優先順位は以下のとおり。
- NISA等低リスク資産の利益分
- 10年変動国債(利金+元本)
- 低リスク資産の投資元本
- 2年分を超えた場合:余剰分を中期バケツへ移動する。安全資産運用口座・低リスク資産運用口座のどちらに配分するかは、その時点の状況に応じて判断する(両者間の配分比率は今後の検討課題)。
なお、中期バケツ内の安全資産運用口座と低リスク資産運用口座の間でも、この半年次アクションのタイミングで配分の調整を行います。
xFIRE開始時のバケツ資産の大きさ
最後に、資産取り崩し開始時の資産配分を記録として残します。
- 短期バケツ:実生活費相当額のXX年分(Xヶ月分)
- 中期バケツ:実生活費相当額のXX年分(Xヶ月分)
- 長期バケツ:実生活費相当額のXX年分(Xヶ月分)
1日も早くこれを実現させて、実際の年数を書き込みたいものです。
投資は自己責任でお願いします。